AMD 2026 Q3 营收解析
我们先解决如下问题:
- 总体上看,业务赚不赚钱?增速如何
- 业务拆分,哪些业务表现好,哪些业务表现不好?
- 现金流如何?有没有负债上的雷点?
- 未来预期的增速
业务赚不赚钱
业务是否赚钱就看毛利率、经营利润率、净利润率。
- Revenue: 营收
- Operating Income:营业利润
- Operating Margin:营业利润率
| GAAP(YoY) | non-GAAP(YoY) | |
|---|---|---|
| 营收 | 13(+45%) | 13(+45%) |
| 毛利率 | 54%(+2ppts) | 56%(+2ppts) |
| 营业费用率 | 33%(-5ppts) | 27%(-3ppts) |
| 营业利润率 | 21%(+7ppts) | 29%(+5ppts) |
| 营业利润 | 2.8(+123%) | 3.9(+75%) |
| 净收益 | 2.4(+95%) | 3.4(+77%) |
| EPS | 1.46(+95%) | 2.09(+74%) |
可以看到增速很强劲,营收同比增速达到了 40% 以上,营业利润同比增速更是达到了 70% 以上。
50% 以上的毛利率,100 元卖出的芯片,成本只需要 50元,属于是暴利行业。
至于 OpEx,包括 R&D 和 SG&A,大概是剩下的另一半。
总体看下来,大概 1/4 - 1/3 的营收会转换为利润。
经营杠杆:利润增速远大于营收增速
营收同比 +45%,营业利润同比增长了 75%,相差太多,为什么呢?
原因就是毛利率的提高和营业费用率的下降,下面提供一个例子。
假设营收是 100 元:
| 项目 | 原来 | 改善后 |
|---|---|---|
| 毛利润 | 54元 | 56元 |
| 营业费用 | 30元 | 27元 |
| 营业利润 | 24元 | 29元 |
- 毛利率按照 50 算,营业利润按照 25 算,如果毛利率提高一个百分点,都能为利润带来 1/25 = 4% 的提升
- OperatingExpense 同理,下降 1 个百分点,也能带来 4% 的提升
- AMD 提升了 5 个百分点 的营业利润率,在 24 的基础上增长了将近 20%
- 营收本身的增速 是 45%,1.45 * 1.2 = 1.74
可见只要 COGS 和 OpEx 占比不小,一点点改善就可以极大提升营业利润率,这就是经营杠杆。
营业利润两种统计口径相差 1B
营业利润两种会计准则相差了 1B,这里的差距可以看 slides 第 22 页给出的解释: Reconciliation of GAAP Operating Income to Non-GAAP Operating Income
- 0.5B 的股票(Stock-based compensation)
- 0.5B 的收购相关无形资产的摊销(Amortization of acquisition-related intangibles)
intangibles 在财报里指“无形资产”,例如技术、专利、商标、客户关系等:没有实物形态,但能为公司带来经济利益。
- tangible:有形的、可以触摸的。
- intangible:无形的。
- intangibles:这里是 intangible assets(无形资产)的简写。
比如AMD收购一家公司,取得其已有技术和客户关系,会把符合条件的部分记为无形资产,再把其中使用寿命有限的资产成本分期计入费用。这个过程就叫“摊销”。
业务
AMD 将自己的业务分为三块:
- Data Center
- Client and Gaming
- Embedded
各个业务营收:
- Data Center:8.5B
- Client & Gaming:3.7B
- Embedded:1B
其实都是 Data Center 贡献的,Data Center 占据了一半多的业务,营收同比增长 97%,营业利润同比增长 168%。 经营杠杆的效应体现得更明显。
我认为这就是 AMD 这种 fabless 的优势:它的产品可以快速的分发,R&D scale 的速度远小于出售服务器扩张的速度。
现金流
利润 2.4B,OCF 只有一半,同比下降 33%
前面看到,AMD 这个季度的净利润(Net income)是 2.4B。
在这里解释下,公司的利润不一定就是收到的现金,因为:
- 签下了订单后,公司需要备货,那么现金就会变成库存(inventory)
- 产品已经交付,收入已确认,但客户可能还没付款,因此利润与现金收入存在时间差
- 利润是扣除了折旧摊销的结果,为了得到现金还需要加回来
- receive:收到 → receivable:应当收到的。
- pay:支付 → payable:应当支付的。
站在 AMD 的角度:
词组 中文 谁欠谁钱? Accounts receivable 应收账款 客户欠 AMD 钱,AMD 应当收 Accounts payable 应付账款 AMD 欠供应商钱,AMD 应当付 例如,AMD 卖给客户 100 万元芯片,客户还没付款:
对 AMD:这是 receivable,应收款。 对客户:这是 payable,应付款。 同一笔欠款,站在收钱方叫 receivable,站在付钱方叫 payable。
我们需要检查经营现金流(Operating Cash Flow),和自由现金流(Free Cash Flow)。
我第一次看 10-Q 文件,实际上写作「Net cash provided by operating activities」,经营活动提供的现金。
公司的业绩新闻稿在简明合并现金流量(CONDENSED CONSOLIDATED STATEMENTS OF CASH FLOWS)提供了现金流数据。
注意 10Q 文件提供的是 Nine Months Ended,也就是用 9 个月的 net income 计算的 OCF,但是新闻稿中额外提供了三个月的 OCF。
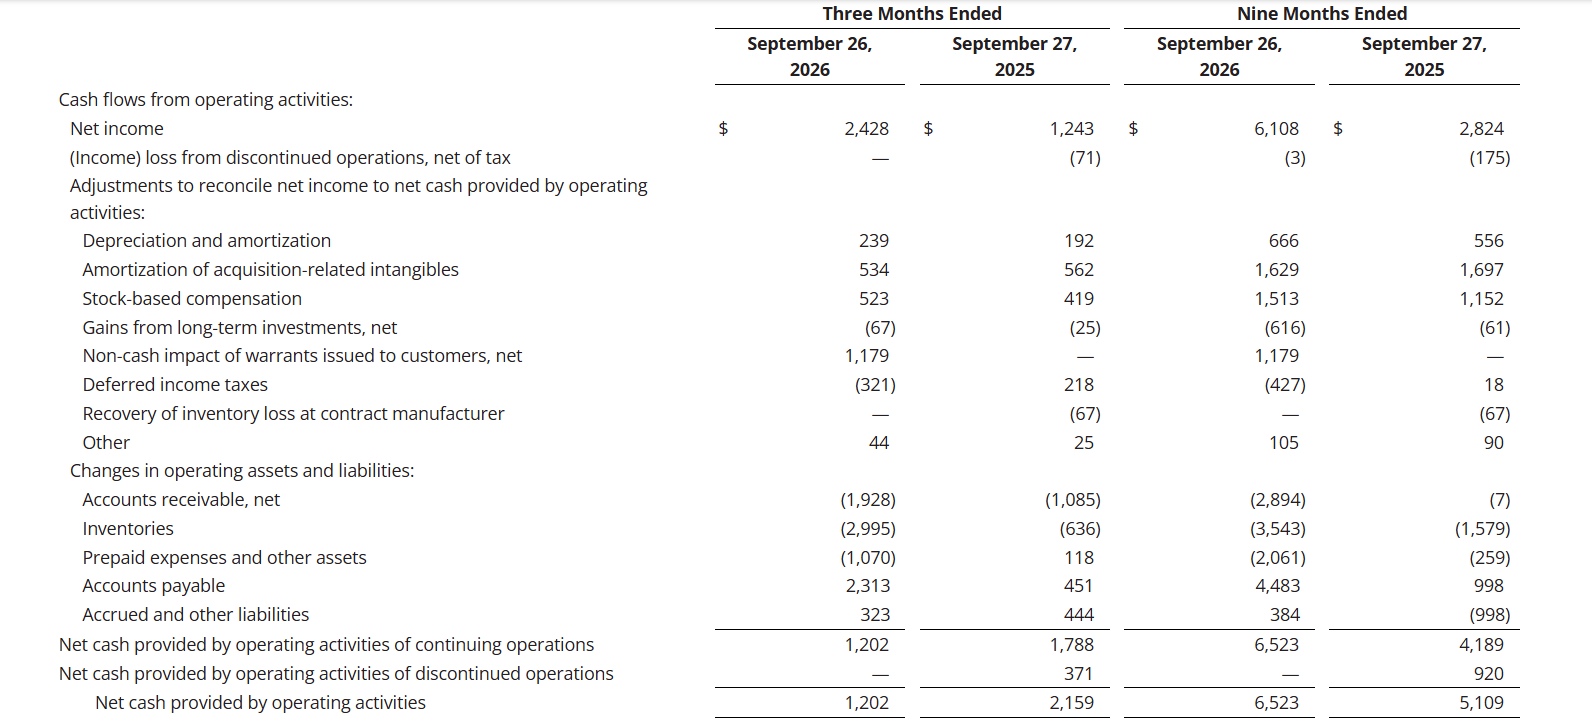
GAAP net cash provided by operating activities of continuing operations
GAAP 口径的持续经营活动现金净额
| 项目(B,十亿美元) | 2026 Q3 | 2026 Q2 | 2025 Q3 |
|---|---|---|---|
| 净利润 | 2.428 | 2.297 | 1.243 |
| 经营现金流 OCF | 1.202 | 2.366 | 1.788 |
这个季度的现金流是 1.2B,去年同期是 1.7B,竟然下降了。
按道理应该 net income 的增速一致的,我们只需要关注有哪些指标和去年同期相比增速不在 100%
括号中的数字表示要减去的,以 Changes in operating assets and liabilities(经营性资产和负债的变动)为例子:
- Accounts receivable, net (1928) 表示 应收账款要从 net income 中扣除 1928 Million, 因为只是收到了客户的欠条,客户未来才会把钱给到。
- Inventories (2995) 表示库存,也就是为了备货,花掉了现金 2995 Million
- Prepaid expenses and other assets(1070): 预付费用及其他资产
钱已经提前付了,对应的服务或货物还没全部取得,暂时记作资产;之后再按用途转成费用或其他资产- 提前支付未来的研发服务费,可能先记为预付款,服务完成后再计入 R&D(研发费用)。
- 提前支付办公室房租,可能先记为预付款,后续按月计入 SG&A。
- 提前支付供应商的货款,收货后可能转入库存,卖出后再计入销售成本。
- Accounts payable +2313: 应付账款增加。 已经向供应商采购,但部分货款还没支付,相当于我们欠供应商的钱。计算 OCF 时加回 2313 Million,抵消采购中尚未付款的部分
- Accrued and other liabilities +323:应计及其他负债增加。 Accrued 指已经发生、已计入账目的费用等。 例如,员工这个季度已经工作,奖金费用已计入利润,但奖金下个季度才发。费用已经扣减利润,现金仍留在公司,所以计算 OCF 时需要加回相应的增加额
- 折旧摊销没有 double,导致现金流变少了
- inventory 从 636 到 2995,说明备货占据了很多现金
- 预付费用和去年同期相比转负
- 应付账款从 451 增长到了 2313
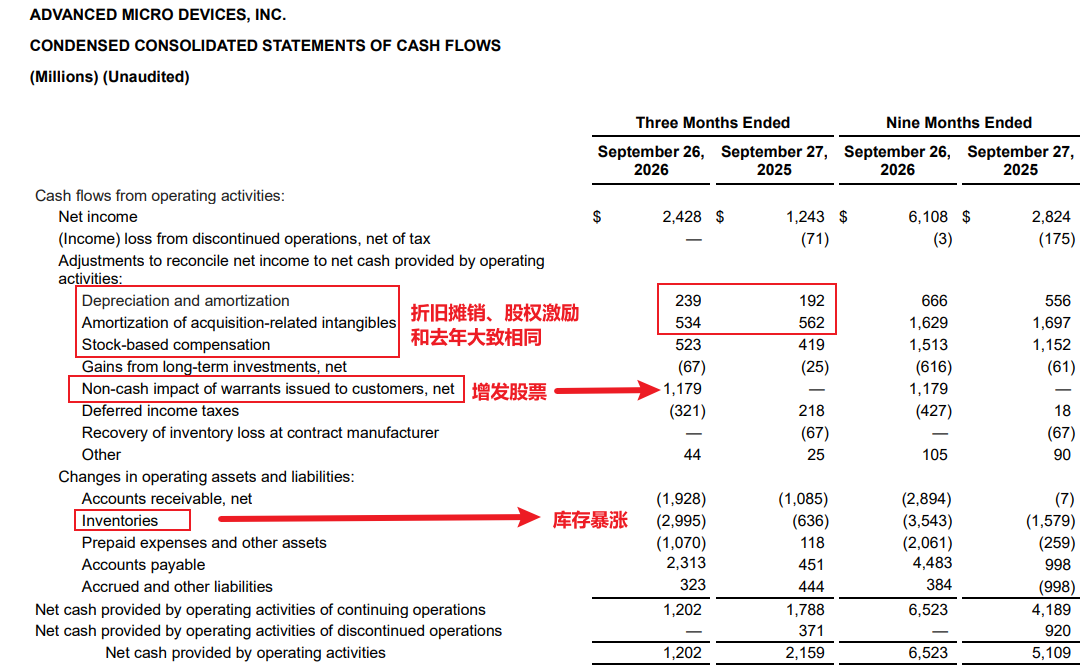
- 去年 OCF - net income = 0.8B
- 今年 OCF - net income = -1.2B
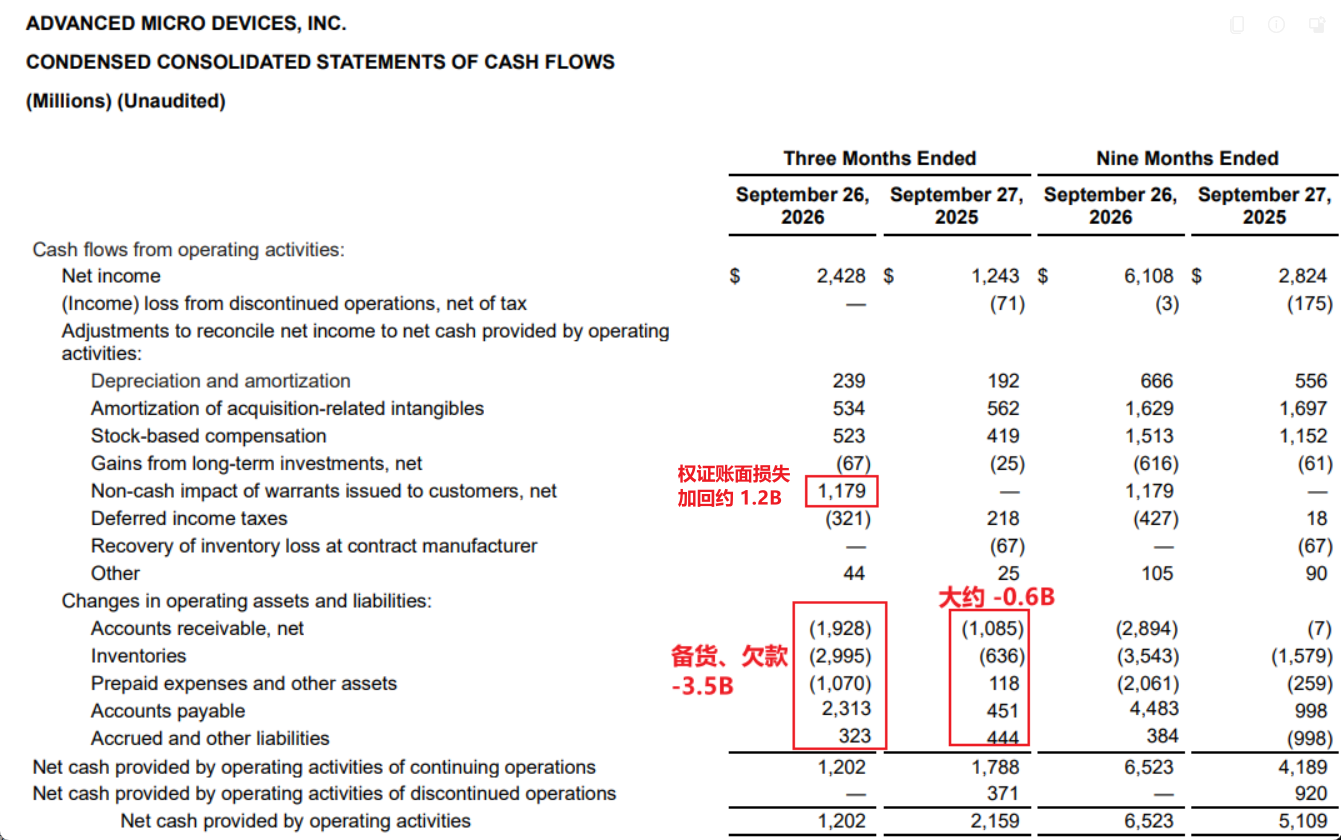
理论上所有的指标和去年保持一致,那么 OCF 也要比 net income 多 0.8B 吧。 注意到Changes in operating assets and liabilities,去年合计是 -0.6B
今年因为库存和应收账款对 OCF 贡献 -3.5B,然后还有股权认证的非影响现金加回 1B,
这两项指标今年对 OCF 贡献是 -2.5B,去年是 -0.6B。
所以今年 OCF 可以加回的现金要比去年少 1.9B,0.8-1.9=-1.1,大致相等。
CAPEX 再吃掉一半 OCF
新闻稿最后一行是 CAPEX 和 FCF,CAPEX 在表格中的项目叫做「Purchases of property and equipment」。
AMD 披露的 Q3 单季 CAPEX 是 0.648B,比上季度的 0.808B 还少,约为 OCF 的一半。
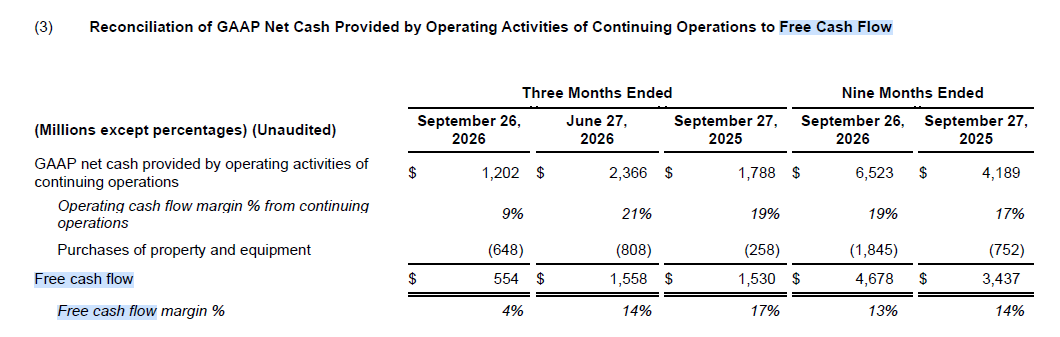
按照公司在表格下方给出的定义,从 OCF 中扣掉 CAPEX,就得到自由现金流(Free Cash Flow,简称 FCF):
经营现金流 OCF       1.202B
− 资本开支 CAPEX     0.648B
= 自由现金流 FCF    0.554B

自由现金流率 = FCF ÷ 营收
             = 0.554 ÷ 13.377
             ≈ 4.1%
FCF 好歹还是正的,有些大厂 FCF 已经是负数了。下个季度要观察这些订单能不能按时交付,转换为现金。
展望
2026 Q4 revenue 预计 17B,环比 30%,继续爆发,毛利率 55%,和本季度差不多。 OpEx 还是只增加一点点,预期下个季度会继续上演营收杠效应。
non-GAAP 口径
| 本季度 | 下一季度 | |
|---|---|---|
| 营收 | 13B | 17B(+30%) |
| 毛利率 | 56% | 55% |
| OpEx | 3.56B | 3.75B |
这个速度,给 30PE 不过分。
细化来说,我们还需要看其他分析师给出的,这个业务还能够增长多少的评价。
2027 财年,共识 EPS 15.72 美元。
2026、2027、2028 三个财年的共识 EPS 增速分别是 81.9%、107.2% 和 45.1%。Darren 美股频道
假设 2028 年大厂的 CAPEX 会放缓,那么以后就没法保持 45% 这么高的同比增速了, 如果没有新的需求端出现,甚至可能进一步放缓,因为半导体是周期性行业。
按照 PEG=1估值,再打个八折,45 * 0.8 = 36,给 36x fwd PE = 565。
对于这种高波动的成长股,我只愿意给个 30PE,450 的话再看看吧。